Зупинення реєстрації податкових накладних залишається однією з найпоширеніших проблем, з якими стикаються українські підприємства та підприємці — платники ПДВ. Навіть за наявності належним чином оформлених договорів, первинних документів та фактично здійснених господарських операцій бізнес може отримати квитанцію про зупинення реєстрації податкової накладної в Єдиному реєстрі податкових накладних (ЄРПН).
Наслідки такого рішення виходять далеко за межі податкового обліку. Контрагенти не можуть сформувати податковий кредит на підставі незареєстрованої накладної, виникають претензії щодо виконання договірних зобов’язань, а підприємство змушене витрачати додаткові ресурси на підготовку пояснень та оскарження рішень податкового органу.
Водночас практика показує, що результат розблокування залежить не лише від кількості наданих документів. Вирішальне значення мають їхній зміст, відповідність конкретній господарській операції та правильно сформована правова позиція платника податків.
Чому податкова зупиняє реєстрацію накладних
Процедура зупинення реєстрації податкових накладних передбачена пунктом 201.16 статті 201 Податкового кодексу України та постановою Кабінету Міністрів України від 11.12.2019 № 1165.
Перед реєстрацією податкові накладні проходять автоматизований моніторинг, під час якого перевіряється відповідність платника та господарської операції встановленим критеріям ризиковості.
Однією з поширених причин блокування є відповідність операції критерію ризиковості, пов’язаному з обсягами придбання та постачання товарів. Проблеми також виникають у підприємств, які реалізують продукцію власного виробництва, використовують залучені ресурси або здійснюють операції, що не відповідають типовим показникам автоматизованої системи моніторингу.
Окрему категорію становлять випадки, коли підприємство включено до переліку платників, які відповідають критеріям ризиковості. За таких обставин проблема може набувати системного характеру та поширюватися на наступні податкові накладні.
Важливо розуміти, що саме по собі зупинення реєстрації податкової накладної не встановлює факту фіктивності господарської операції або порушення податкового законодавства. Це лише передбачена законодавством процедура податкового моніторингу.
Чому навіть великий пакет документів не гарантує розблокування
Поширена помилка платників ПДВ полягає у переконанні, що достатньо надіслати податковій якомога більше документів. У результаті до повідомлення додаються десятки файлів, які не завжди мають безпосереднє відношення до операції, зазначеної у заблокованій накладній.
Однак завдання платника полягає не у формальному накопиченні документів, а у послідовному підтвердженні обставин, з якими закон пов’язує виникнення податкового зобов’язання.
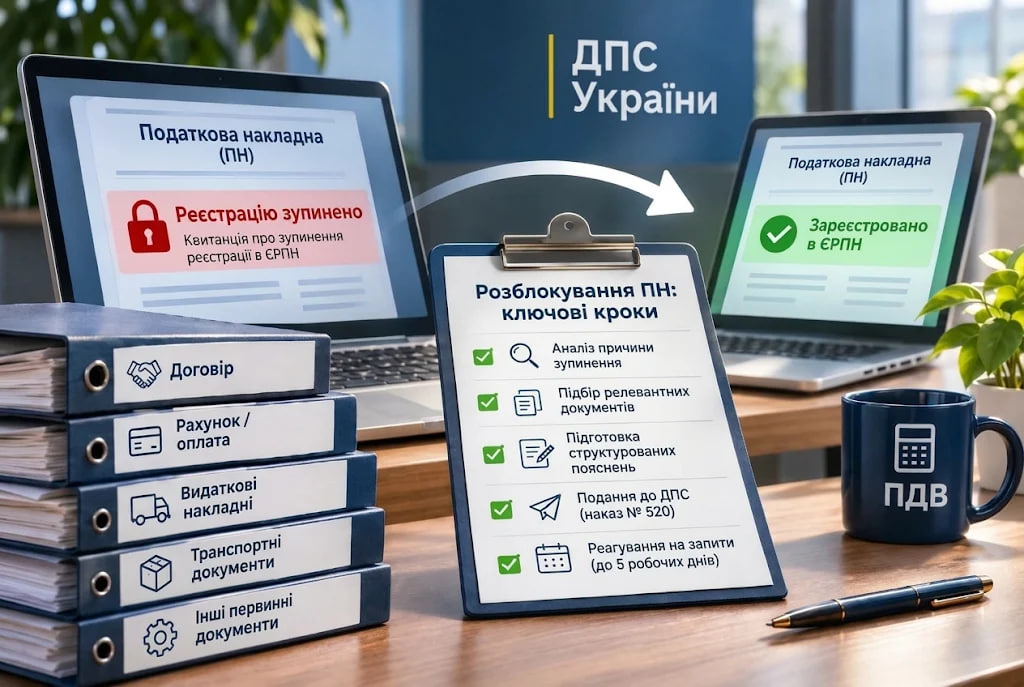
Наприклад, якщо податкову накладну складено за фактом отримання попередньої оплати, визначальними документами можуть бути договір, рахунок та банківська виписка, яка підтверджує надходження коштів.
Вимагати від платника документи на фактичне відвантаження товару, яке на момент отримання авансу ще не відбулося, без урахування обставин конкретної операції було б необґрунтовано.
Інша ситуація виникає, коли податкову накладну складено за фактом постачання товарів. У такому випадку особливого значення набувають видаткові накладні, документи щодо транспортування, приймання-передачі товару та інші докази виконання договірних зобов’язань.
Тому універсального переліку документів, який однаково підходить для кожної заблокованої податкової накладної, фактично не існує.
Як правильно підготувати пояснення до ДПС
Порядок подання пояснень та документів визначений наказом Міністерства фінансів України від 12.12.2019 № 520.
Письмові пояснення мають бути не формальним супровідним листом, а структурованим викладом обставин господарської операції.
Доцільно послідовно описати, на підставі якого договору виникли правовідносини між сторонами, що саме було предметом постачання, коли відбулася відповідна подія та якими первинними документами підтверджуються зазначені обставини.
Особливу увагу необхідно приділяти відповідності інформації у поясненнях даним податкової накладної. Розбіжності в номенклатурі товару, кількості, датах або реквізитах документів можуть створювати додаткові підстави для сумнівів контролюючого органу.
Для підприємств, які здійснюють виробництво, доцільно пояснити особливості технологічного процесу. Для торговельних компаній — походження товару та порядок його реалізації. Для виконавців робіт або послуг — зміст виконаних зобов’язань та документи, якими оформлено результат.
У складних випадках блокування податкових накладних потребує комплексного юридичного аналізу не лише первинної документації, а й самої квитанції про зупинення реєстрації, визначених податковим органом критеріїв ризиковості та відповідності дій ДПС установленій процедурі.
Правильно сформовані пояснення дозволяють не тільки обґрунтувати необхідність реєстрації накладної, а й створити належну доказову основу для можливого подальшого оскарження.
Що робити, якщо податкова вимагає додаткові документи
Після подання первинного пакета документів комісія регіонального рівня може надіслати повідомлення про необхідність надання додаткових пояснень та документів.
Відповідно до Порядку № 520 платник має право подати такі пояснення протягом п’яти робочих днів із дня, наступного за днем отримання відповідного повідомлення.
На цьому етапі важливо проаналізувати, які саме обставини залишилися нез’ясованими та чи стосуються запитувані документи господарської операції, зазначеної у податковій накладній.
Іноді контролюючий орган вимагає документи щодо наявності працівників, матеріально-технічної бази або інших аспектів господарської діяльності підприємства. Однак такі вимоги повинні оцінюватися з урахуванням предмета відповідної процедури та змісту конкретної операції.
Ненадання документів, які не стосуються інформації, відображеної в податковій накладній, не завжди може бути правомірною підставою для відмови в її реєстрації.
Що говорить Верховний Суд про відмови в реєстрації податкових накладних
Судова практика відіграє важливу роль у захисті платників ПДВ від необґрунтованих рішень контролюючих органів.
Показовою є постанова Верховного Суду від 02.12.2025 у справі № 400/996/25. У цій справі податковий орган, зокрема, обґрунтовував відмову в реєстрації податкових накладних ненаданням документального підтвердження наявності трудових ресурсів для виконання робіт.
Верховний Суд наголосив, що процедура моніторингу податкових накладних має превентивний характер і не повинна підміняти проведення податкової перевірки.
Суд також звернув увагу, що документи щодо кадрового складу та наявності трудових ресурсів безпосередньо не підтверджують зміст, обсяг або номенклатуру операції, відображеної у податковій накладній.
За встановлених у справі обставин Верховний Суд визнав необґрунтованою відмову у реєстрації податкових накладних та залишив у силі рішення суду першої інстанції на користь платника податків.
Ця правова позиція має практичне значення, оскільки підтверджує необхідність розмежування процедури реєстрації податкової накладної та перевірки реальності господарської діяльності підприємства.
Водночас кожен податковий спір потребує індивідуальної оцінки. Наявність позитивної судової практики не звільняє платника від необхідності належного документального підтвердження обставин конкретної операції.
Як оскаржити відмову в реєстрації податкової накладної
Якщо комісія регіонального рівня відмовила в реєстрації податкової накладної, платник має право скористатися адміністративним або судовим порядком оскарження.
Адміністративне оскарження передбачає подання скарги до ДПС України протягом десяти робочих днів, що настають за днем прийняття відповідного рішення комісії регіонального рівня.
У скарзі доцільно не просто повторювати раніше надані пояснення, а предметно спростувати підстави відмови, зазначити допущені податковим органом порушення та обґрунтувати достатність документів для реєстрації накладної.
Якщо вирішити спір в адміністративному порядку не вдалося, платник може звернутися до адміністративного суду.
Залежно від обставин справи позовні вимоги можуть передбачати визнання протиправним та скасування рішення комісії ДПС, а також зобов’язання Державної податкової служби України зареєструвати відповідну податкову накладну в ЄРПН.
Особливу увагу потрібно приділити дотриманню процесуальних строків, належному визначенню відповідачів та формуванню доказової бази.
Як зменшити ризик повторного блокування
Розблокування однієї податкової накладної не завжди усуває причини, через які система моніторингу зупиняє реєстрацію документів підприємства.
Саме тому платникам ПДВ доцільно приділяти увагу системній профілактиці таких ситуацій.
Зокрема, варто перевіряти актуальність інформації про об’єкти оподаткування, належність оформлення первинних документів, відповідність кодів товарів та послуг фактичній діяльності підприємства.
В окремих випадках ефективним інструментом може бути подання таблиці даних платника ПДВ, яка відображає специфіку його постійної господарської діяльності.
Якщо підприємство включено до переліку ризикових платників, необхідно окремо проаналізувати підстави прийняття такого рішення та можливості виключення з відповідного переліку.
Висновок
Зупинення реєстрації податкової накладної не означає, що підприємство порушило закон або остаточно втратило можливість зареєструвати відповідний документ.
Водночас формальний підхід до підготовки пояснень, надання невпорядкованого пакета документів та ігнорування змісту рішень податкового органу можуть суттєво ускладнити захист прав платника ПДВ.
Найбільш обґрунтована стратегія передбачає аналіз причин блокування, підготовку пояснень відповідно до фактичних обставин господарської операції та своєчасне використання передбачених законом механізмів оскарження.
У випадках, коли податкова відмовляє у реєстрації накладної попри наявність належних первинних документів, професійний юридичний супровід дозволяє виявити процедурні порушення та сформувати аргументовану правову позицію для захисту інтересів платника податків.